Iván González Decabo
DIARIO LEGAL
Alquilar un piso, ¿cómo tributar sin pagar de más y evitar sorpresas con Hacienda?
DIARIO LEGAL
Muchos propietarios tienen un piso alquilado como fuente de ingresos. Sin embargo, no todo lo que se cobra tributa íntegramente en la campaña de Renta. La ley permite deducir gastos necesarios y aplicar una amortización fiscal, de modo que el impuesto se calcula sobre el rendimiento neto. Además, si el arrendamiento es para vivienda habitual del inquilino, puede aplicarse una reducción que va del 50% al 90% sobre ese rendimiento neto positivo, según el tipo de contrato, año de firma y las circunstancias del inmueble.
Los intereses de la hipoteca (no el capital amortizado), el IBI, la cuota de comunidad, seguros, reparaciones y conservación, tasas municipales, suministros que asuma el propietario y facturas de gestoría. La Administración exige que estén directamente ligados a la obtención del rendimiento y correctamente justificados con factura o recibo. Existe un tope de gastos deducibles a tener en cuenta, que no podrán superar los ingresos íntegros del alquiler en ese año. No obstante, el exceso puede arrastrarse hasta los cuatro ejercicios siguientes.
Un aspecto que muchos pasan por alto es la amortización. Se podrá deducir hasta el 3% anual sobre el mayor valor entre el coste de adquisición de la construcción y el valor catastral de la construcción (el suelo no computa). Si el piso solo estuvo alquilado parte del año, tanto la amortización como gastos anuales (IBI, comunidad, seguros) deben prorratearse por los días efectivos de alquiler. Cuando la vivienda está a disposición del propietario, opera la imputación de rentas inmobiliarias y, al menos en principio, no se deducen gastos ordinarios del alquiler.
Es útil separar lo que paga el inquilino (suministros, comunidad si así se pacta) de lo que asume el propietario, porque solo lo último es deducible.
Es clave diferenciar reparación de mejora. Pintar, arreglar instalaciones o sustituir elementos deteriorados suele considerarse conservación o reparación y se deduce en el ejercicio. Las obras que amplíen o mejoren sustancialmente el inmueble no se deducen de golpe: incrementan el valor del bien y se recuperan, en su caso, mediante amortización.
La reducción por arrendamiento de vivienda habitual varía: 60% para contratos anteriores al 26 de mayo de 2023; 50% con carácter general desde esa fecha, pudiendo subir al 60%, 70% o 90% si se cumplen requisitos específicos (zonas tensionadas, primera vivienda a jóvenes de 18 a 35 años, rehabilitaciones recientes, programas de vivienda social). No aplica a alquiler turístico ni de temporada.
En la práctica, conviene llevar un registro por inmueble con ingresos, días de alquiler, gastos ordinarios, intereses, reparaciones y amortización. Es útil separar lo que paga el inquilino (suministros, comunidad si así se pacta) de lo que asume el propietario, porque solo lo último es deducible. También ayuda revisar el contrato para identificar cláusulas de repercutir gastos y evitar duplicidades o imputaciones incorrectas.
En conclusión, la mejor defensa es el orden. Llevar un registro por inmueble, ajustar gastos al periodo real de alquiler y distinguir entre coste económico y gasto fiscalmente deducible permite tributar correctamente y reduce el riesgo de regularizaciones en un entorno de controles cada vez más automatizados.
Contenido patrocinado
También te puede interesar
Lo último
DUELO CON OCASIONES
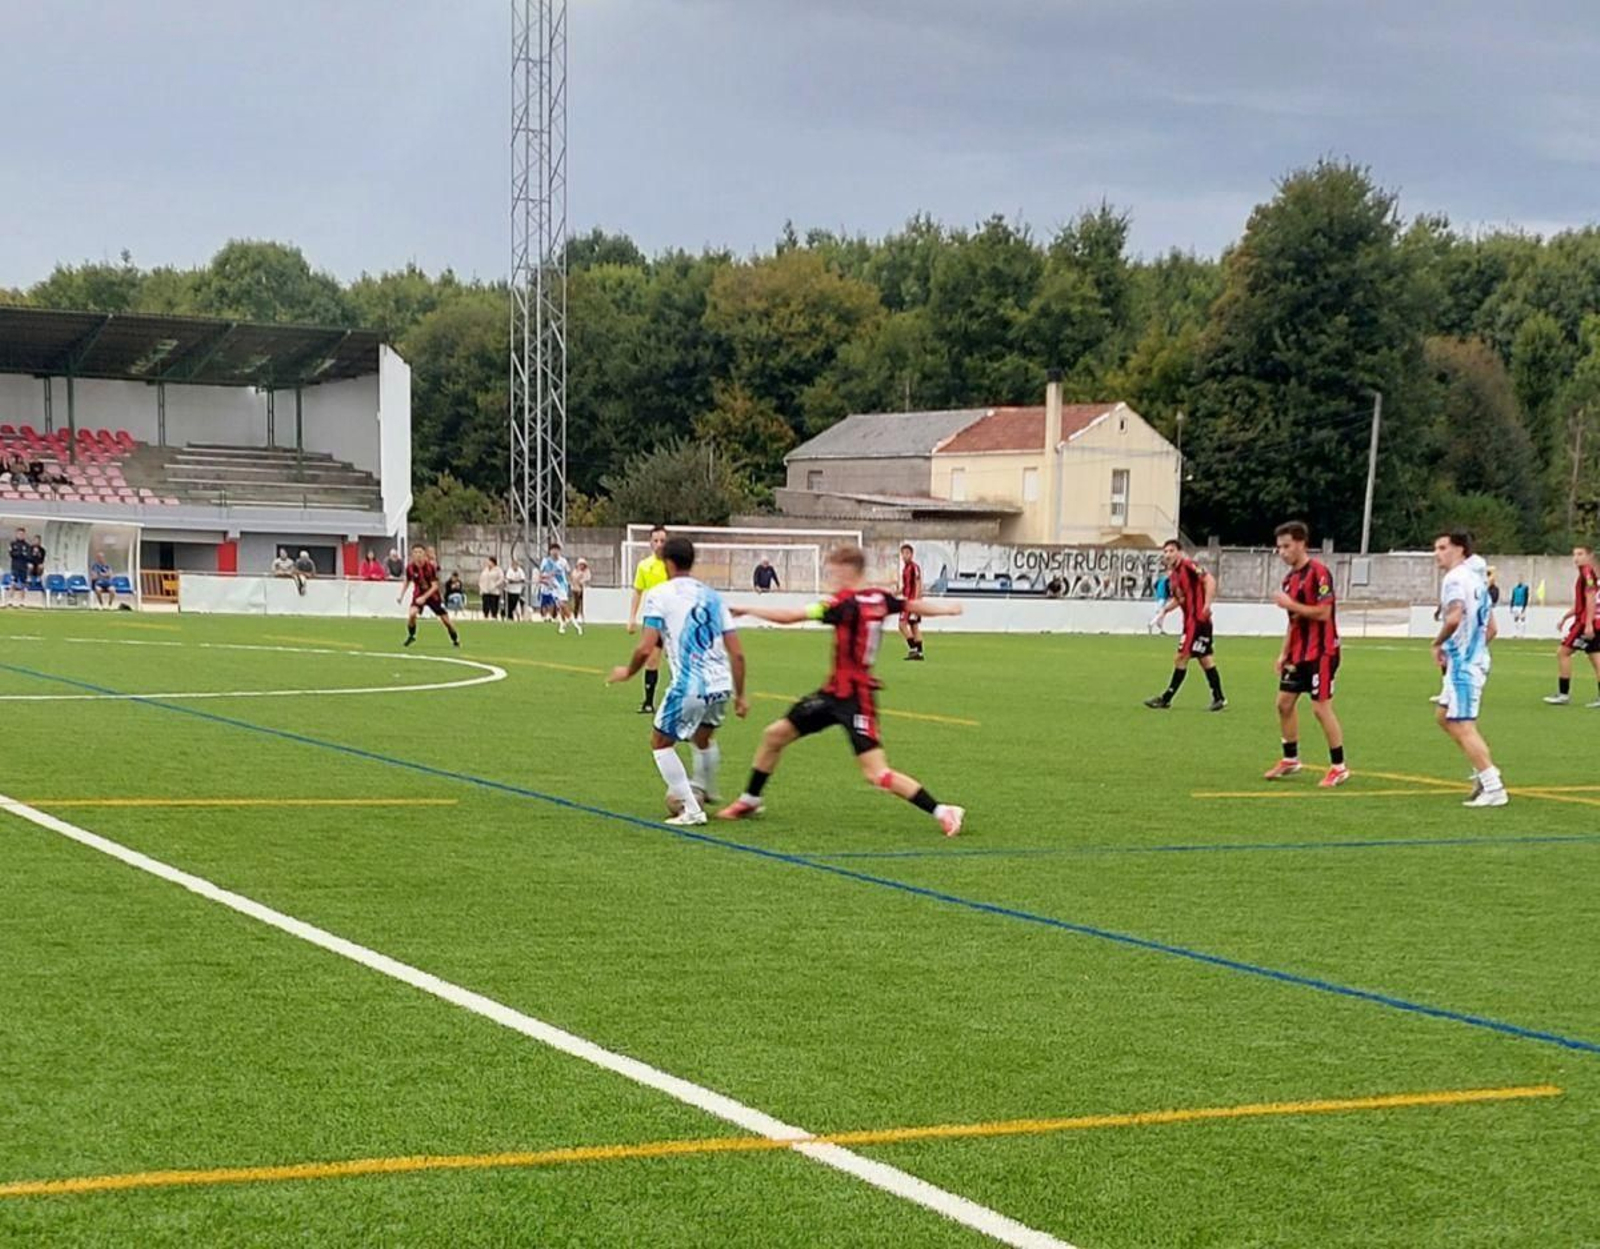
Un punto que sabe a poco para El Barco (1-1)
STAGE EN MANZANEDA
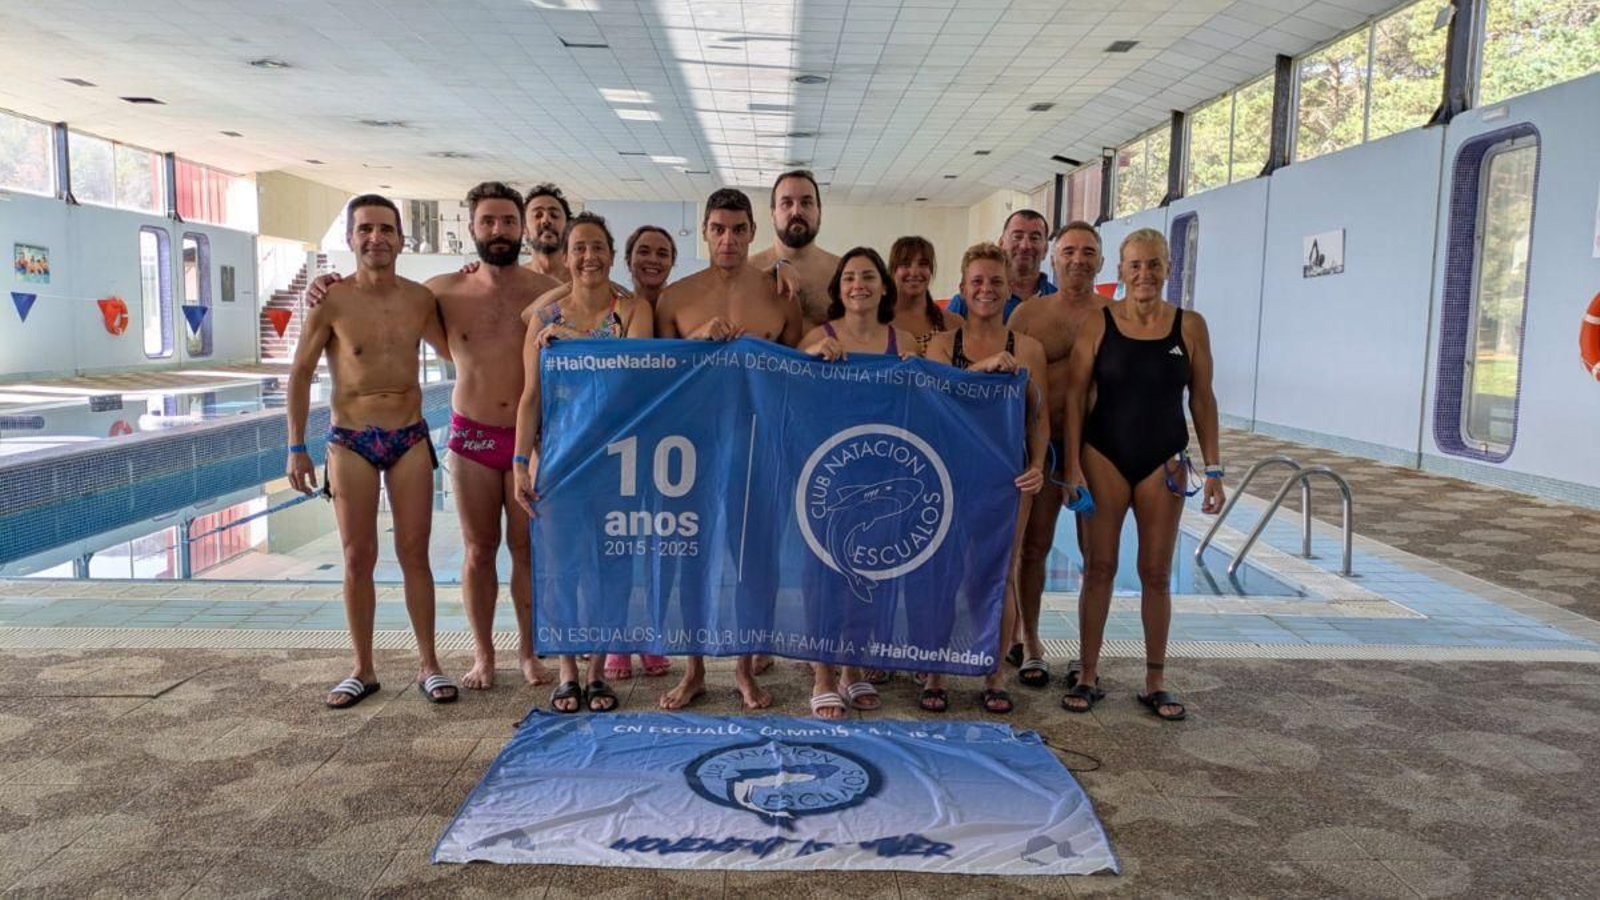
El club ourensano Escualos cierra una pretemporada top
IMPACTO AMBIENTAL
El parque eólico Ferromolín incluye Valdeorras y el Bierzo