
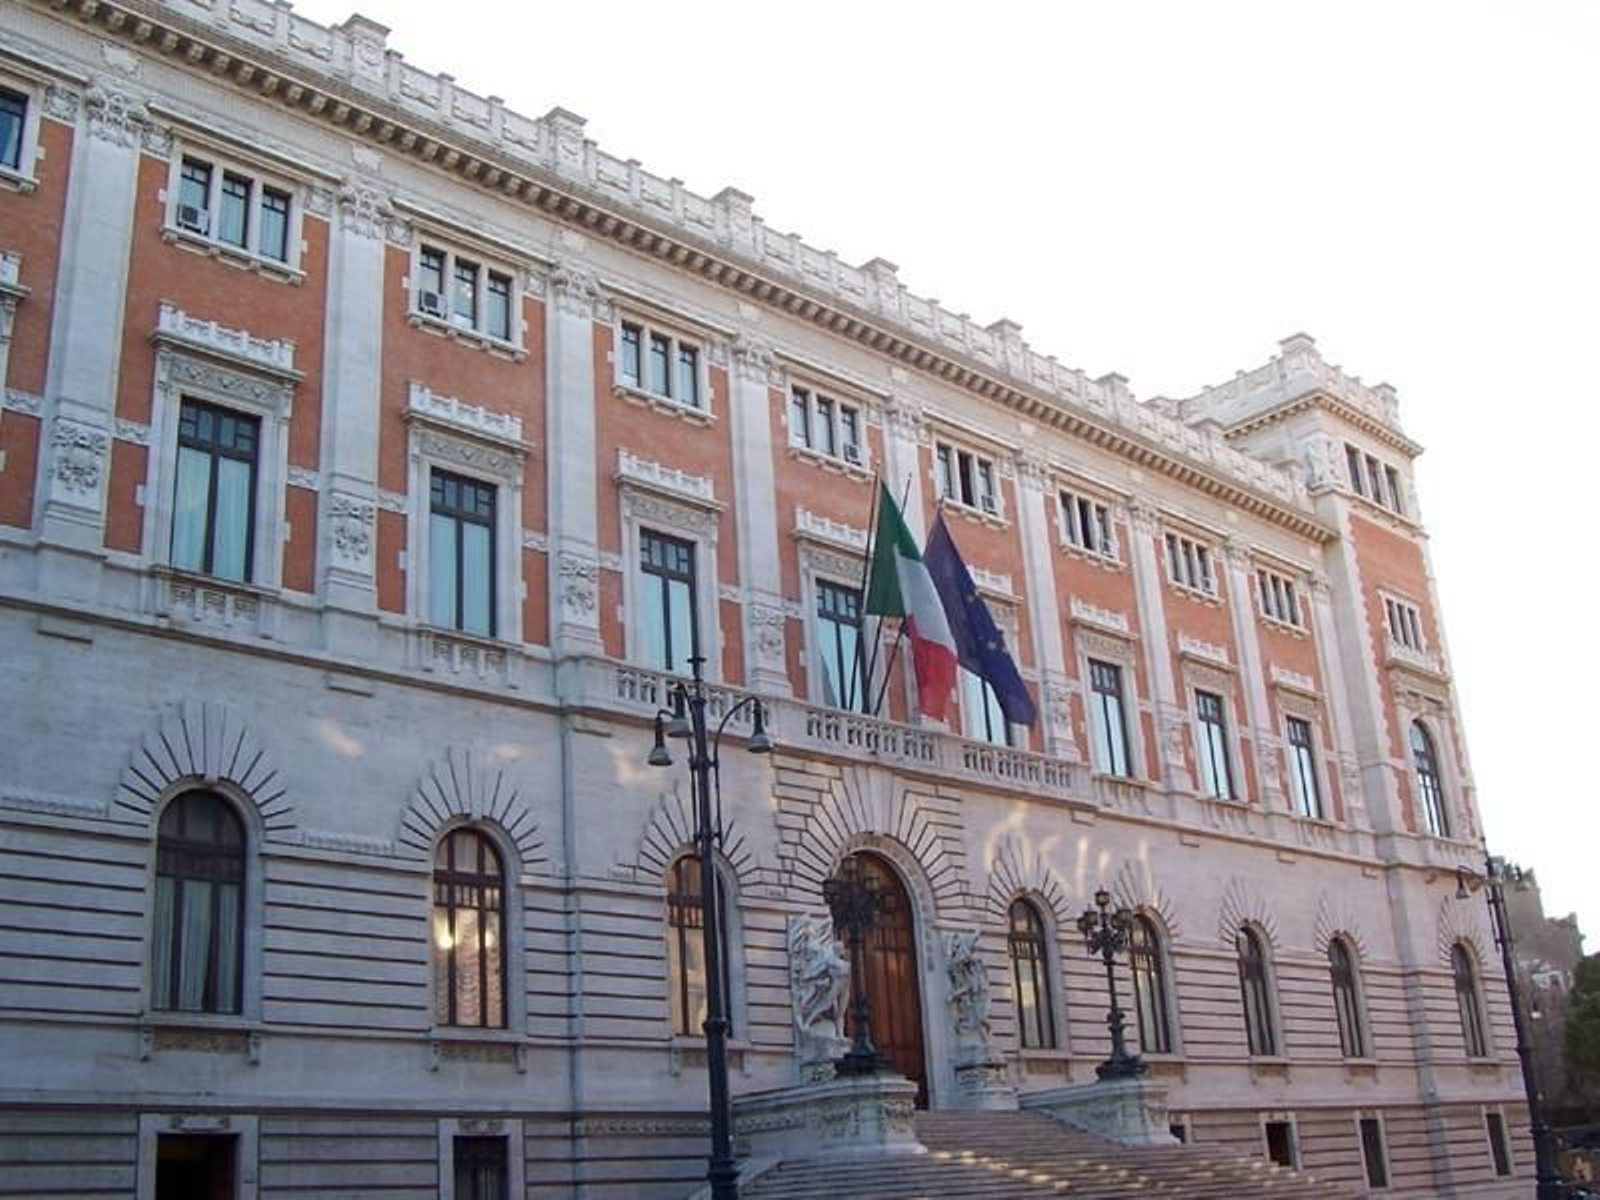
Italia plantea un impuesto de salida para las grandes fortunas que se muden
fiscalidad
El proyecto de presupuestos para 2027 incluye una nueva figura que pretende desincentivar la fuga de grandes patrimonios al gravar con un 26% las ganancias acumuladas
Italia lleva años ofreciendo ventajas fiscales para atraer a grandes patrimonios, pero ahora estudia una medida para desincentivar su marcha. Con esa finalidad, ha diseñado un impuesto que gravaría al 26% las ganancias acumuladas durante la residencia fiscal en el país alpino en el momento de su salida.
Esa plusvalía se aplicaría a quienes tengan activos financieros por valor de al menos 800.000 euros y hayan sido residentes fiscales en Italia durante seis de los diez ejercicios anteriores a su marcha, aunque introduce un cierto margen de pago para quienes se muden dentro de la Unión Europea o a algún país con el que exista cooperación en materia fiscal.
Este nuevo impuesto se ha incluido en el proyecto de presupuestos para el año que viene, de modo que su entrada en vigor está prevista a partir del 1 de enero de 2027, y se calcula que puede aportar unos tres millones de euros al año a las arcas públicas: las cuentas del ejecutivo que encabeza Giorgia Meloni apuntan a que, de cara a 2027, supondrá unos 3,37 millones; mientras que, entre 2028 y 2031, la cifra se elevaría hasta los 6,74 millones de euros.
El gravamen ha abierto un intenso debate incluso dentro de la propia coalición de gobierno. Algunos de sus miembros han llegado a sostener que la medida pone en riesgo una década de esfuerzos por atraer inversión extranjera, toda vez que podría disuadir a algunas grandes fortunas de instalarse en Italia, de modo que no se descarta su revisión.
Entre las opciones que el gobierno italiano tiene sobre la mesa está la ampliación del umbral económico de los activos financieros sujetos a ese impuesto, que podría subir de los 800.000 euros inicialmente previstos hasta los cinco millones de euros, lo que reduciría todavía más una recaudación que los sindicatos ya han tachado de "irrisoria".
Otros países
Este tipo de impuesto no es nuevo en el panorama europeo. Francia ya aplica un impuesto de salida con dos condiciones que también figuran en el proyecto italiano: residencia fiscal durante al menos seis de los diez años anteriores al traslado y acciones o participaciones por valor de al menos 800.000 euros. No obstante, también alcanza a quienes tengan derecho a percibir al menos el 50% de los beneficios de una sociedad.
En el caso de España, los umbrales son más altos. La normativa exige haber sido residente fiscal durante al menos diez de los quince años anteriores y tener una cartera de acciones o participaciones que supere los cuatro millones de euros. Otra opción es que el contribuyente posea más del 25% de una sociedad y que su participación valga más de un millón de euros.
Pero, además, Canadá aplica también un impuesto de salida por el que, cuando una persona deja de ser residente fiscal, se calcula cuánto han ganado sus acciones, como si las hubiese vendido ese mismo día. Quedan fuera del cálculo los inmuebles situados en el país que dirige Mark Carney y determinados planes de pensiones o cuentas de ahorro.
Contenido patrocinado
También te puede interesar
Lo último
CARTAS AL DIRECTOR
Cuando un barrio pierde sus pequeños comercios, pierde algo más

 La Región
CARTAS AL DIRECTOR
Hablemos claro
