
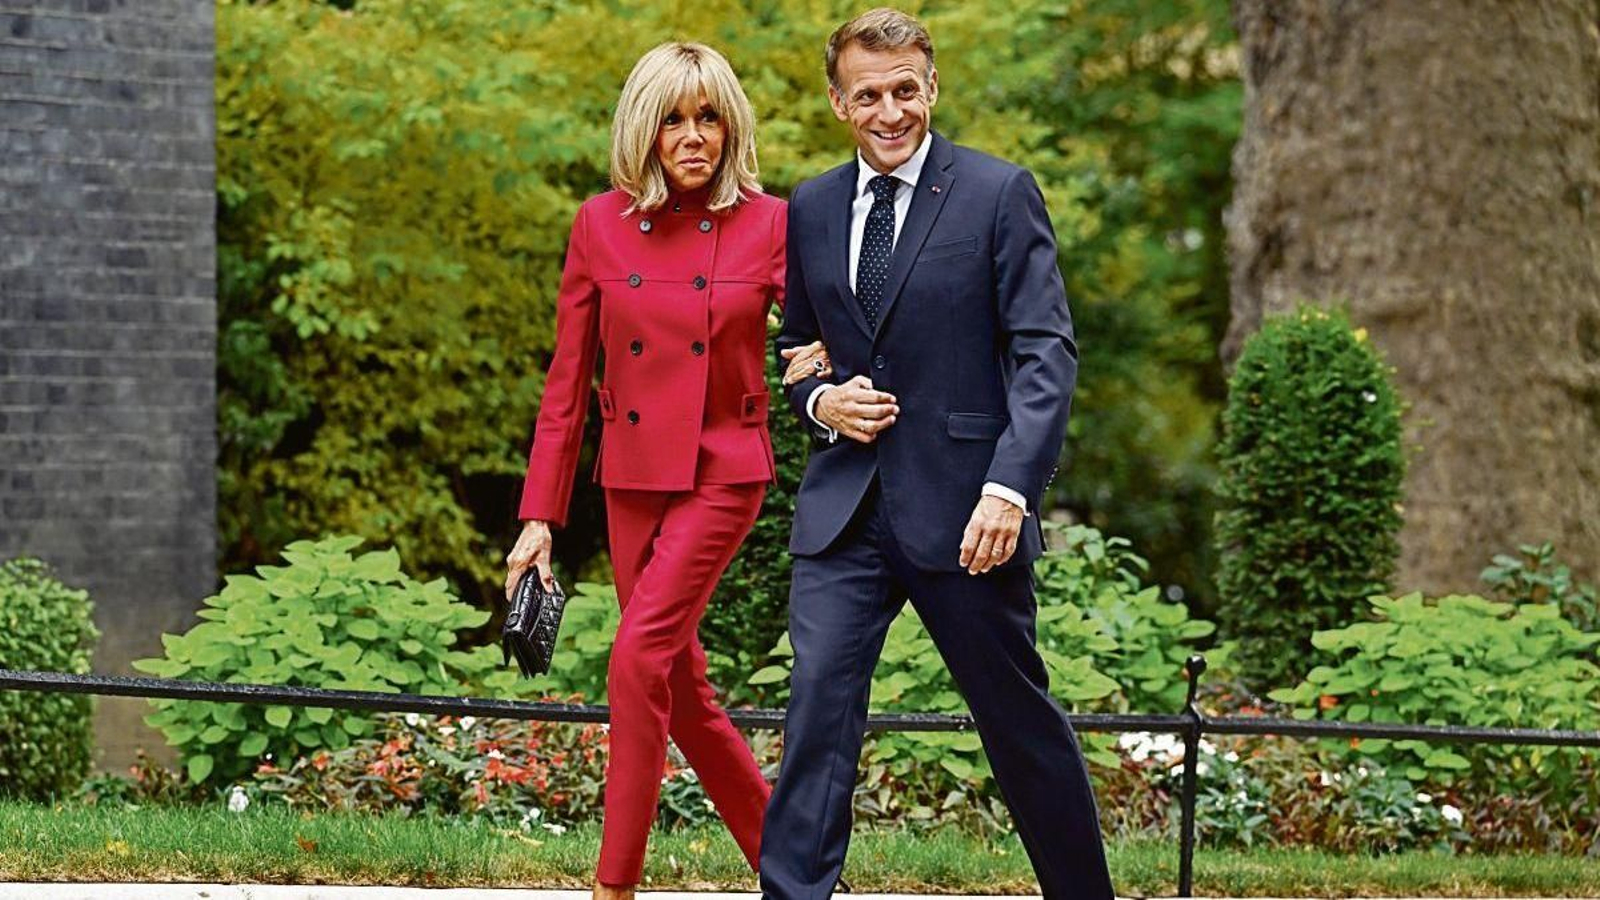
El legado de Macron al frente de Francia: una deuda asfixiante y déficit sin control
CIERRE DE 2026
El notable deterioro de las cuentas públicas en Francia se suma a la tensa situación política
Cuando Emmanuel Macron llegó al Elíseo en 2017, Francia cerraba el año con un déficit público del 2,8% del PIB -por primera vez en años por debajo del límite europeo- y una deuda estabilizada en el 96% del PIB. Casi diez años después, el país afronta un cierre de 2026 muy distinto: una deuda que rozará el 119,3% del PIB y que en 2027 alcanzará el 121,7%, el nivel más alto desde 1978. Esto supone más de un billón de euros por encima de lo que se debía cuando Macron tomó posesión.
El déficit para 2026 se sitúa en el 5,4% del PIB, casi el doble del límite europeo del 3%, un objetivo que el Gobierno no espera recuperar hasta 2029. Francia es ya el tercer país más endeudado de la eurozona, solo por detrás de Grecia e Italia, mientras España ha bajado de la barrera del 100% y Portugal se sitúa por debajo del 90%.
El mercado laboral refleja también este cambio de tendencia. La tasa de paro, que en 2017 estaba en el 9,5%, llegó a mínimos del 7,1%-7,3% entre 2022 y 2024, pero repuntó al 8,3% en el segundo trimestre de 2026, según los últimos datos del Insee, lo que muestra que la mejora del empleo lograda durante buena parte del mandato macronista está revirtiéndose.
El deterioro de las cuentas públicas se trasladó directamente a la confianza de los inversores. En octubre de 2025, S&P rebajó de forma sorpresiva la calificación de Francia de AA- a A+, decisión que fue seguida casi inmediatamente por Fitch. Moody’s, por su parte, mantuvo a Francia en Aa3 pero cambió la perspectiva a “negativa”, citando el riesgo de que la fragmentación política siga lastrando el funcionamiento de las instituciones.
Este deterioro se refleja también en el coste de financiación: la prima de riesgo francesa, medida a través del diferencial entre el bono a diez años francés (OAT) y el alemán (Bund), pasó de un rango histórico de 50-65 puntos básicos a picos de 90-100 puntos en los momentos de mayor tensión política, el nivel más alto desde la crisis de deuda de la eurozona de 2012. El coste anual del servicio de la deuda ronda ya los 60.000 millones de euros, superando el propio presupuesto de Defensa.
Un margen estrecho
El contraste con los primeros años de Macron es evidente: en 2017 llegó a un país que acababa de recuperar la disciplina fiscal exigida por Bruselas; deja un país sujeto a un procedimiento de déficit excesivo de la UE -uno de los nueve Estados miembros en esa situación- y sin presupuestos equilibrados desde los años setenta. Con la deuda casi duplicando el límite europeo y unos tipos de interés mucho más altos que hace una década, el próximo Gobierno francés, sea cual sea su color político, heredará un margen fiscal mucho más reducido que el que tuvo el propio Macron al llegar al poder.
Macron busca oxígeno diplomático en su visita a España mientras crece el descontento
El presidente de la República Francesa buscará a finales de este mes un necesario respiro a su convulsa política nacional con una visita de Estado a España, programada para los días 29 y 30 de septiembre.
La histórica reforma de las pensiones aprobada bajo un clima de máxima polarización en 2023 se ha convertido en una herida abierta que no termina de cicatrizar. Aquella ley, que entró en vigor el 1 de septiembre de ese año elevando progresivamente la edad legal de jubilación de los 62 a los 64 años, desencadenó la mayor movilización sindical y un estallido social sin precedentes en su mandato. El texto estableció un incremento paulatino de tres meses por generación para alcanzar el tope fijado en 2030, adelantando a 2027 la exigencia de acumular 43 años de cotización para cobrar la prestación completa.
Aunque el Ejecutivo justificó la impopular medida como la única vía responsable para garantizar la viabilidad financiera frente al progresivo envejecimiento poblacional -con el aval de la OCDE para equilibrar cuentas a finales de esta década-, el alto coste político de la decisión sigue pasando factura. Hoy, el tijeretazo vuelve a la primera línea del implacable ajuste fiscal.
Con la calle a la expectativa, el nuevo proyecto de ahorro plantea exprimir aún más este flanco para sanear las arcas estatales. De los 54.000 millones de recortes proyectados para 2027, un informe del Financial Times detalla que el plan gubernamental contempla extraer 6.000 millones del sistema de retiro. Las dolorosas propuestas en estudio incluyen la congelación temporal de las prestaciones.
Mientras Macron intenta proyectar firme liderazgo exterior en Madrid e impulsar el tratado de amistad hispanofrancés firmado en 2023 -bloqueado por la oposición conservadora española-, su legado interno queda irremediablemente atrapado en el descontento ciudadano.
Contenido patrocinado
También te puede interesar
Lo último
DE VUELTA A CASA
A Moreira es talismán para el Antela (1-0)
ORÁCULO DAS BURGAS
Horóscopo del día: domingo, 27 de septiembre
