Carlos Risco
LOS ASUNTOS IMPORTANTES
Sobre el vagabundeo
CUENTA DE RESULTADOS
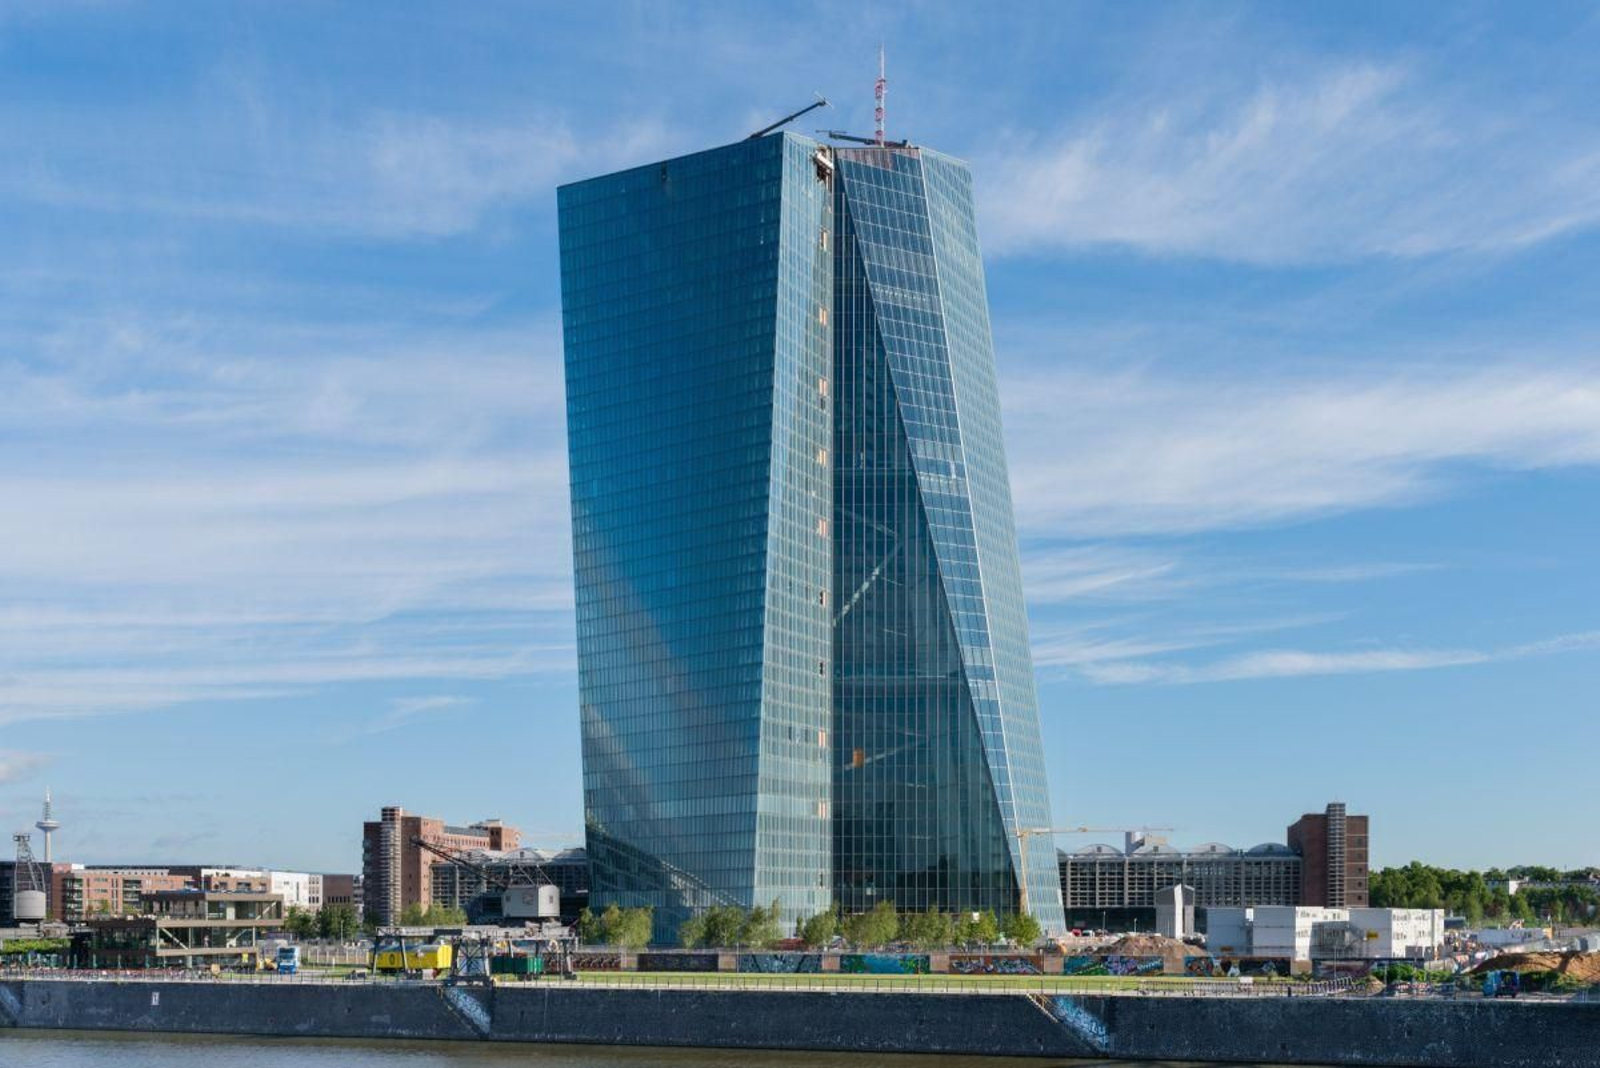
La presidencia del Banco Central Europeo se ha convertido en una de las grandes negociaciones políticas de la Unión. La salida anticipada de Christine Lagarde, prevista para febrero de 2027, abre una carrera en la que destacan dos nombres: el español Pablo Hernández de Cos y el neerlandés Klaas Knot. Ambos reúnen experiencia, autoridad técnica y experiencia europea. Pero el verdadero examen de su candidatura no estará tanto en decidir si los tipos bajan un cuarto de punto como en responder a una pregunta incómoda: ¿qué hacer si Francia amenaza con desestabilizar la deuda europea? Es algo que puede pasar si no se hace nada.
La paradoja es que el presidente de una institución independiente debe poseer habilidad política. No para obedecer a los gobiernos, sino para conseguir que decisiones inevitablemente distributivas parezcan, y sean, compatibles con un mandato estrictamente monetario. El talento consiste en transformar conflictos entre países, acreedores y contribuyentes en argumentos económicos comprensibles y jurídicamente defendibles. Christine Lagarde, con su diplomacia de consensos, ha cultivado esa capacidad, aunque no siempre acertase.
Su tropiezo más conocido llegó en marzo de 2020, cuando afirmó que el BCE no estaba para reducir las diferencias entre las rentabilidades de las deudas soberanas. Después afrontó una pandemia, una crisis energética y una inflación que superó el 10%, frente a la que la institución reaccionó tarde y luego endureció los tipos con rapidez. Su balance, sin embargo, no puede reducirse a esos errores: preservó la cohesión del banco en plena incertidumbre.
Hernández de Cos ofrece un perfil especialmente sólido por su trayectoria al frente del Banco de España y su experiencia internacional. Knot representa la tradición de disciplina monetaria del norte de Europa, aunque su paso por el banco central neerlandés también le ha exigido pragmatismo. La inflación actual responde cada vez más a perturbaciones de oferta –desde la energía hasta las cadenas comerciales–, que obligan a ponderar daños contrapuestos.
El próximo presidente del BCE tendrá que proteger el euro sin convertirse en el rescatador de las finanzas francesas
Francia, con una deuda del 119% del PIB, es la prueba más delicada. Su deterioro fiscal y la inestabilidad política pueden elevar la prima de riesgo sin que exista un ataque especulativo injustificado. El BCE dispone de instrumentos contra la fragmentación financiera, pero no de una autorización ilimitada para financiar déficits nacionales. Las compras condicionadas de deuda exigen compromisos políticos difíciles y las herramientas preventivas tampoco están diseñadas para encubrir problemas presupuestarios reales. Confundir estabilidad monetaria con rescate fiscal dañaría la credibilidad del euro.
La renovación de la cúpula, que también afecta a puestos fundamentales de política monetaria y análisis económico, brinda la oportunidad de debatir algo más que pasaportes y cuotas nacionales. El futuro presidente del Banco Central Europeo deberá abordar además la competencia del dólar digital, las nuevas infraestructuras de pago y una Europa con escaso crecimiento y crecientes necesidades de inversión.
Para la eurozona, lo esencial será otra cosa: elegir a quien pueda explicar con serenidad dónde termina la protección legítima de la moneda y dónde empieza la responsabilidad de cada gobierno. En esa frontera se decidirá buena parte de la estabilidad europea duradera.
@J_L_Gomez
Contenido patrocinado
También te puede interesar
Carlos Risco
LOS ASUNTOS IMPORTANTES
Sobre el vagabundeo
 Antonio Nespereira
PERDÓN POR LA MOLESTIA
Su nombre no era para esa lápida
CUENTA DE RESULTADOS
De Cos y Knot, favoritos para el BCE
 Victoria Lafora
La puntilla
Lo último
EN BUSCA DEL VOTO EXTERIOR
El electorado español en el exterior, terreno de conquista política
LENTITUD BUROCRÁTICA
La odisea de una dentista cubana para ejercer en Ourense