Hacienda intensifica el control de préstamos entre socios y sus sociedades
DIARIO LEGAL
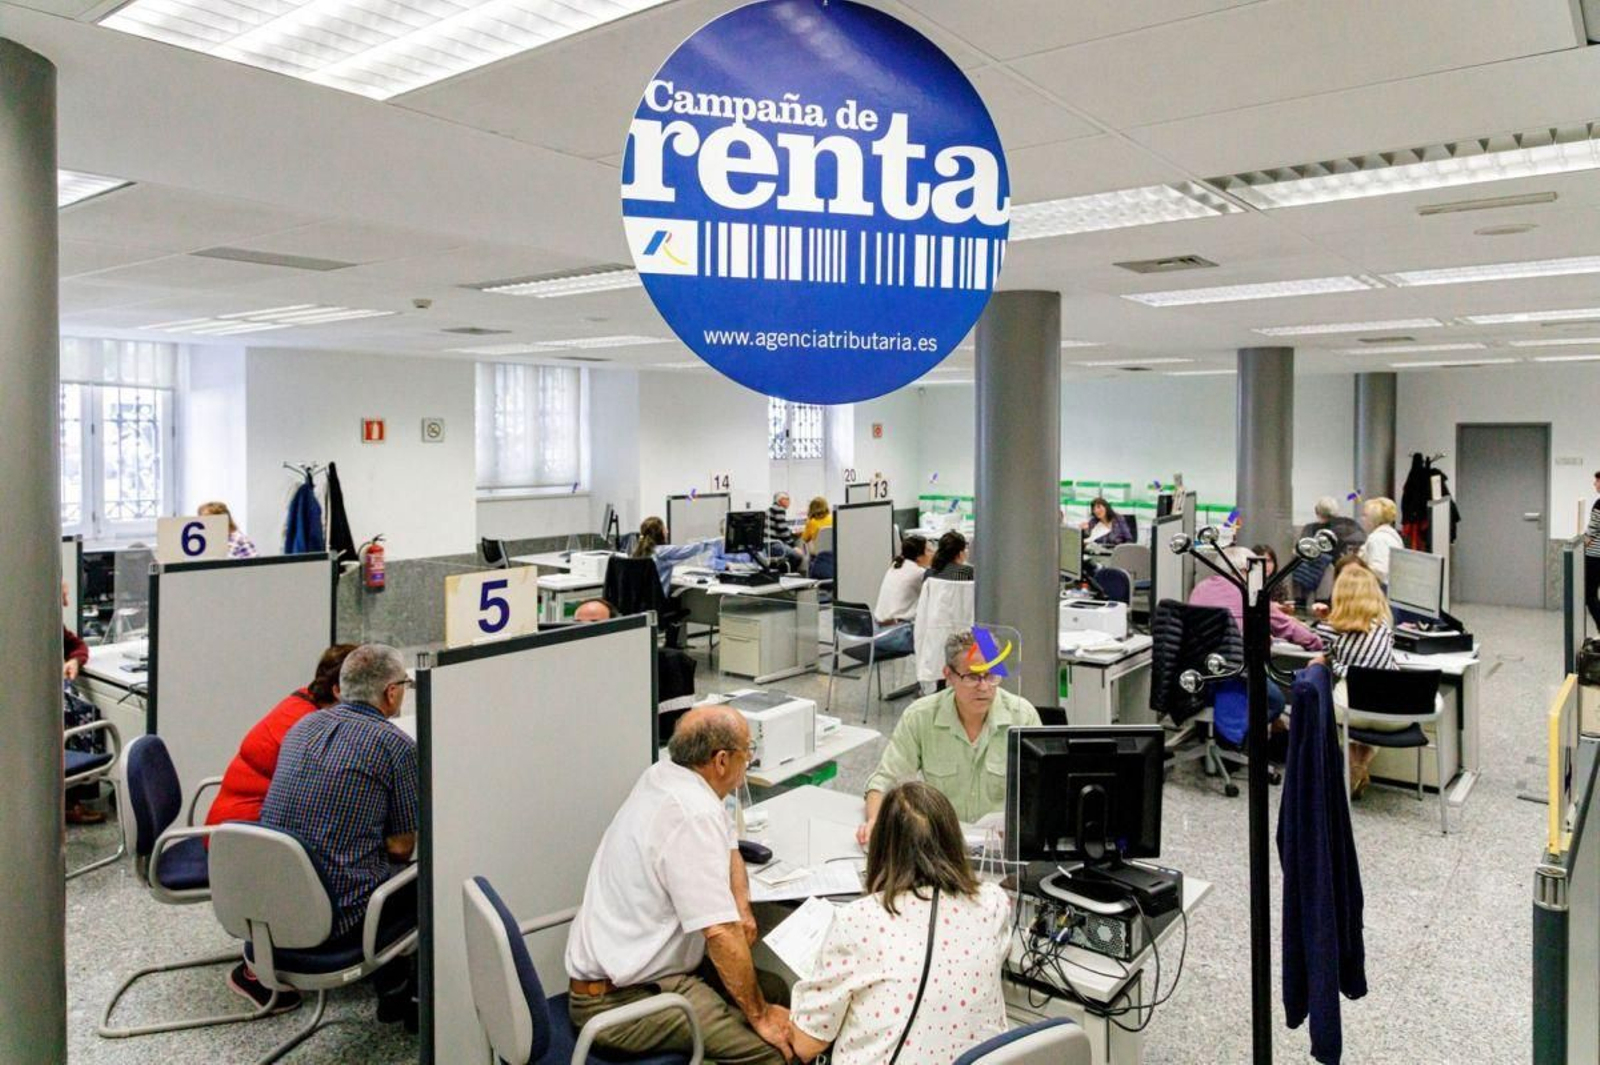
La Agencia Tributaria ha puesto el foco este año en los préstamos entre los trabajadores autónomos y sus sociedades cuando se utilizan para ocultar repartos de dividendos. El Plan Anual de Control Tributario y Aduanero de 2026 incluye entre sus prioridades la detección de operaciones ficticias mediante las que los socios extraen dinero de sus empresas sin declararlo como renta personal.
No se trata de prohibir estos préstamos. Una sociedad puede recibir financiación de su socio o concederle dinero, siempre que la operación sea real, esté documentada y se cumplan las obligaciones fiscales y contables.
Entre las figuras que Hacienda califica de anómalas y fraudulentas, encontramos los préstamos ficticios, las reducciones anómalas de capital o de prima de emisión y el uso de tarjetas de crédito para sufragar gastos personales.
Un ejemplo sería el de una sociedad que transfiere un total de 40.000 euros a su administrador y lo contabiliza como préstamo, pero sin condiciones reales de devolución, sin reclamar el importe y mientras el socio lo destina a gastos particulares.
Antes de cerrar el ejercicio, quienes trabajan a través de una S.L. deben comprobar que los movimientos entre su patrimonio personal y el de la empresa responden a operaciones reales y están correctamente contabilizados.
Deudas y devoluciones
También pueden llamar la atención especialmente las deudas que se renuevan de forma continuada sin devoluciones efectivas ni justificación económica, así como los pagos de vacaciones, reformas de viviendas o compras familiares cargados a la sociedad. También, las ventas simuladas de activos y la cancelación irregular de deudas personales con fondos de empresas vinculadas.
El control se extiende a los bienes y derechos que los socios utilizan con fines particulares a través de sus empresas. Hacienda anuncia comprobaciones sobre sociedades con activos sin vinculación real con una actividad económica, como viviendas, fincas o vehículos.
Revisar antes del cierre
Antes de cerrar el ejercicio, quienes trabajan a través de una S.L. deben comprobar que los movimientos entre su patrimonio personal y el de la empresa responden a operaciones reales y están correctamente contabilizados. En los préstamos, conviene disponer de condiciones de devolución, documentación y una justificación económica.
Las operaciones entre socios y sociedades vinculadas requieren un tratamiento fiscal adecuado y deben ajustarse a las condiciones que corresponderían entre partes independientes.
En conclusión, los préstamos auténticos entre socios y sociedades siguen siendo una herramienta legítima de financiación. Lo que persigue Hacienda son las operaciones ficticias empleadas para ocultar rentas y evitar el pago de impuestos, por lo que revisar correctamente estos movimientos antes de terminar el año resulta especialmente importante.
Contenido patrocinado
También te puede interesar
 Ramón Pastrana
LA PUNTILLA
Valor
 Miguel Abad Vila
TRIBUNA
Medicamentos huérfanos
 Fernando Lusson
VÍA DE SERVICIO
Seamos realistas
Lo último
ABANDONO EN EL CAMPUS
El sendero del Loña se pudre
JORNADAS DE CAZA
Un jabalí de 137 kilos sorprende en Chandrexa de Quixa
PRIMERA FUTGAL
La Purísima ganó en el último suspiro al Maside (2-3)