Australia, objetivo del capital internacional
análisis económico
Una sucesión de ofertas revela el interés por las cotizadas australianas, en una carrera en la que el capital español también toma posiciones
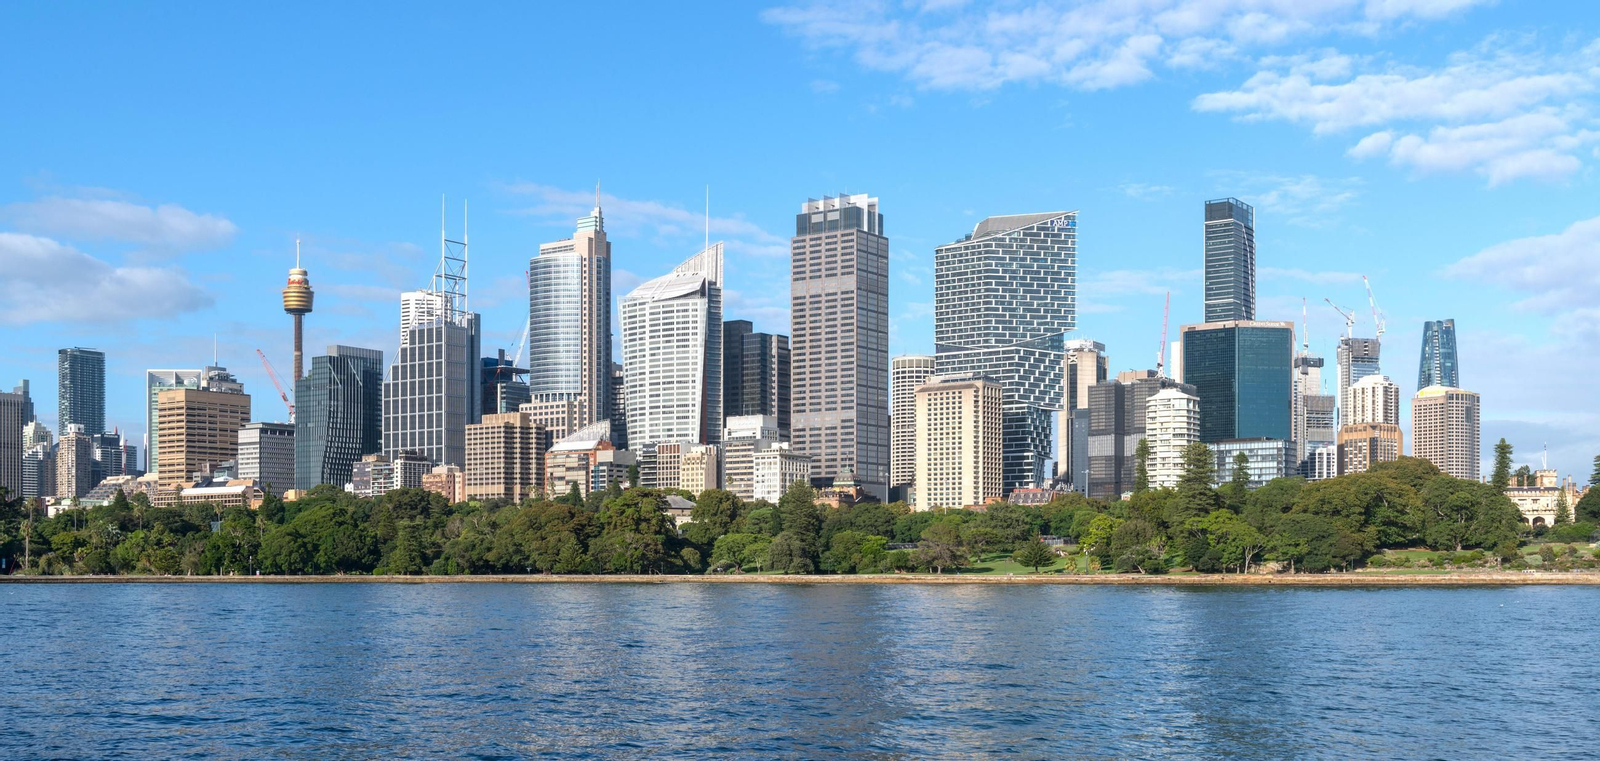
Una combinación de estabilidad institucional y económica, activos estratégicos y compañías castigadas en Bolsa ha situado a Australia en el punto de mira del capital internacional. Fondos y grandes grupos extranjeros encadenan ofertas sobre empresas de infraestructuras, energía, industria y servicios, que mayoritariamente se resisten a vender, en una carrera en la que también compite España.
Esta ofensiva resulta especialmente llamativa porque no responde a una recuperación general del mercado austrialiano de fusiones y adquisiciones. Según PwC, Australia cerró 2025 con una caída cercana al 8% tanto en el número como en el valor de las operaciones anunciadas, aunque durante el ejercicio terminado en junio aumentó con fuerza el dinero destinado a intentar tomar el control de sus empresas cotizadas.
De hecho, el bufete internacional HSF Kramer contabilizó 57 operaciones sobre compañías australianas presentes en Bolsa, prácticamente en línea con la media de los últimos cinco años. Su valor conjunto, en cambio, aumentó un 50%, desde unos 17.200 millones de euros hasta los 25.900 de la última etapa.
El regreso del capital extranjero
Pese al cúmulo de ofertas de los últimos meses, el interés por Australia no comenzó este verano. PwC apunta que las compras extranjeras representaron el 45% del valor de las operaciones australianas en 2025, frente al 30% en 2024, y que Estados Unidos, Canadá y Japón encabezan los flujos de entrada. Mientras, las adquisiciones realizadas por fondos crecieron un 32%, hasta unos 27.000 millones de euros
El capital se dirige especialmente hacia empresas con ingresos relativamente previsibles, activos difíciles de replicar o exposición a la transición energética. Tanto es así que energía y servicios financieros concentraron más del 70% del valor de las operaciones anunciadas el pasado año, por encima de la industria, las infraestructuras y los servicios, que también mantuvieron una actividad elevada.
Resistencia a vender
En todo caso, la última oleada es llamativa. IDP Education rechazó dos propuestas de Blackstone para comprar el 100% de la compañía, a pesar de que el fondo estadounidense elevó en casi un 9% la cantidad que estaba dispuesto a desembolsar; y solo un día antes la gestora de activos Perpetual había comunicado el rechazo de una nueva propuesta revisada de la sueca EQT.
La batalla por Ingenia Communities sigue abierta. La inmobiliaria declinó también dos ofertas del fondo estadounidense Warburg Pincus, aunque está evaluando su tercera oferta y ya le ha permitido realizar un primer análisis de sus cuentas.
La de Perpetual no es la única operación que ha intentado EQT en el mercado australiano, esta vez sobre el principal grupo de tratamiento de residuos: las conversaciones con Cleanaway Waste Management todavía están en marcha.
BlueScope ofrece otro ejemplo de esa batalla por el precio. El fabricante de acero rechazó una primera aproximación de un consorcio formado por la firma local SGH y la estadounidense Steel Dynamics y recibió después una oferta mejorada que todavía está estudiando y que aún no se ha traducido en un acuerdo.
En el lado opuesto están los compradores que han conseguido avanzar. Reliance Worldwide, fabricante de sistemas para instalaciones de agua con una importante exposición al mercado norteamericano, firmó el pasado 16 de septiembre un acuerdo vinculante para su adquisición por Brookfield, un fondo canadiense que necesitó cuatro propuestas para convencer a la firma australiana.
Análisis del mercado
La sucesión de ofertas encaja con el diagnóstico de los últimos informes: el mercado australiano no vive una oleada general de compras, sino una concentración del dinero en unas pocas operaciones de gran tamaño.
De hecho, según los datos de EY-Parthenon correspondientes al primer trimestre, en Australia se realizaron 23 operaciones por unos 9.900 millones de euros; aunque una sola, la adquisición de Qube, representó alrededor del 75% del importe. En el segundo trimestre fueron apenas veinte operaciones por 4.500 millones, y dos grandes transacciones concentraron cerca del 70%.
Boston Consulting apunta a una razón sencilla para explicar por qué muchas operaciones no terminan de cerrarse: compradores y vendedores no se ponen de acuerdo en el precio. El menor crecimiento y el encarecimiento de la financiación llevan a los inversores a rebajar sus valoraciones, mientras los propietarios siguen defendiendo apuestas más altas. Esa diferencia obliga a renegociar ofertas, alarga los procesos y, en algunos casos, acaba frustrando la venta.
Además, el endurecimiento de los controles regulatorios introduce otra dificultad. El nuevo sistema australiano de autorización de fusiones y la mayor vigilancia sobre sectores estratégicos supone una traba más, lo que no impide que energía, redes eléctricas, gas, minerales críticos o infraestructuras sigan atrayendo capital foráneo.
Solo entre enero y marzo, según la estadística oficial, el gobierno australiano aprobó 311 propuestas de inversión comercial extranjera por valor de 49.500 millones de euros. Singapur encabezó el volumen, seguido de Estados Unidos y Emiratos Árabes Unidos.
España ya está dentro
En este capítulo, la presencia española resulta más relevante de lo que parece a primera vista. No solo porque grupos como ACS, Acciona o Iberdrola lleven años construyendo posiciones industriales en el país, sino porque capital español ha participado este mismo año en la retirada de Bolsa de una de las grandes compañías australianas.
Ha sido Pontegadea. El brazo inversor de Amancio Ortega entró en el consorcio liderado por Macquarie Asset Management que adquirió el 100% de Qube, uno de los principales operadores australianos de puertos, terminales y logística. La operación, completada el pasado 14 de agosto, valoró la compañía en unos 7.200 millones de euros y derivó en su salida de Bolsa tres días después.
No obstante, no es la única apuesta española de 2026 en Australia. ACS, a través de su filial en el país (CIMIC), pagó en julio algo más de 700 millones de euros para recuperar el 40% de Thiess que todavía estaba en manos de fondos gestionados por Elliott. La constructora española había vendido en 2020 la mitad del grupo de servicios mineros para obtener liquidez, y cuatro años más tarde recompró un 10% en una operación que acaba de completar. Desde su venta parcial, Thiess redujo su dependencia del carbón y amplió su exposición a metales, minerales críticos y negocios ligados a la transición energética.
Además, Iberdrola completó en marzo la compra del parque eólico Ararat, de 242 megavatios; su mayor instalación de este tipo en Australia y su primer activo propio de generación en el estado de Victoria. Además, ya ha anunciado que pretende seguir invirtiendo en el país, con una cifra estimada de mil millones de euros hasta 2028.
La siguiente apuesta de España en Australia será colectiva. El ICEX prepara una misión empresarial en Sídney del 17 al 19 de noviembre, dirigida específicamente a empresas relacionadas con infraestructuras de transporte, centros de datos, redes eléctricas, almacenamiento energético y gestión del agua. La agencia española calcula que Australia mantiene una cartera nacional de grandes infraestructuras que supera los 150.000 millones de euros y señala, entre otras oportunidades, otros más de 32.000 millones en nuevos centros de datos y cerca de 20.000 millones de inversión prevista por la compañía pública de agua de Sídney durante la próxima década.
Contenido patrocinado
También te puede interesar

Lo último